혹시 재산세, 아직 계좌이체로 내려고 하시나요?
같은 세금인데 카드사 혜택만 챙겨도 부담이 확 달라집니다.
카드사별 무이자·캐시백 혜택을 마감 전에 한 번에 정리했어요.
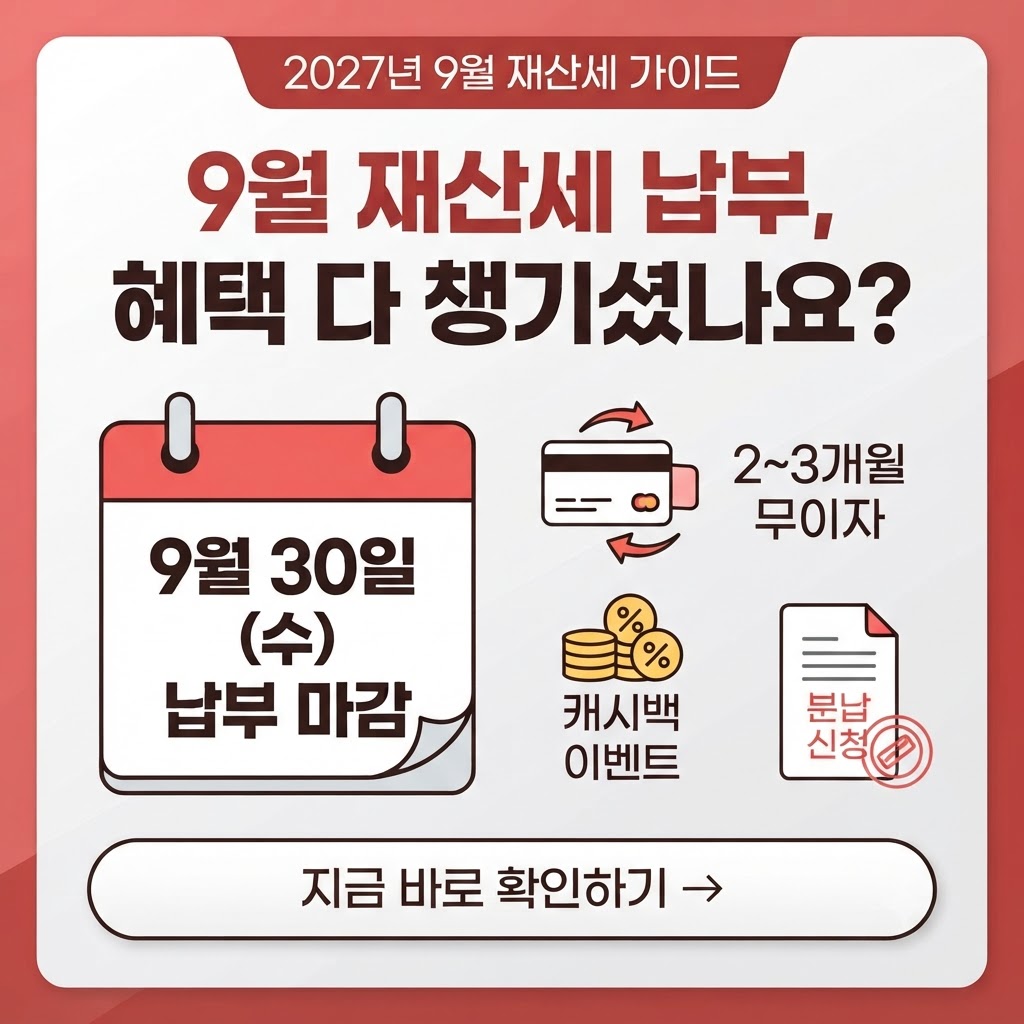
재산세는 지방세라 카드로 내도 납부 수수료가 없는 것으로 알려져 있습니다.
여기에 카드사별 무이자 할부와 캐시백 이벤트를 더하면 체감 부담을 줄일 수 있어요. 다만 조건이 카드마다 달라서 결제 전 확인이 필수입니다.
고지서를 받고 나면 대부분 "그냥 이체하자" 하고 넘어가시죠. 저도 처음엔 그랬어요.
그런데 재산세는 금액이 만만치 않은 세금이라, 결제 방식만 바꿔도 당장 나가는 현금이 크게 달라집니다.
많은 분들이 마감 당일에야 알아보다가 혜택을 놓치세요. 아직 시간은 있으니, 아래 핵심만 차근차근 확인해 보세요.
먼저 알아둘 납부 기본 정보
💡 마감일 저녁에는 접속이 몰려 결제가 지연될 수 있어요. 하루 전 결제 완료를 권해드립니다.
카드 혜택, 크게 이렇게 나뉩니다
| 혜택 종류 | 대략적인 내용 | 꼭 확인할 점 |
|---|---|---|
| 2~3개월 무이자 | BC·신한·KB국민·현대·삼성·하나·우리 등에서 제공하는 것으로 알려져 있어요. | 카드 종류, 최소 결제금액 |
| 부분 무이자 | 일부 카드는 10~12개월까지 진행하기도 해요. | 내가 부담하는 앞 회차 수수료 |
| 체크카드 캐시백 | 납부액의 0.1~0.2% 안팎 이벤트가 열리기도 해요. | 응모 여부, 기간, 한도 |
| 포인트 납부 | 쌓아 둔 카드 포인트를 세금에 쓸 수 있는 경우가 있어요. | 카드사별 가능 여부 |
정리하면 "금액이 크면 무이자, 작으면 캐시백"이 기본 공식이에요. 그런데 여기서 갈리는 지점이 하나 있습니다. 같은 카드사 안에서도 카드 종류에 따라 적용 여부가 달라진다는 점이에요.
결제 전에 꼭 짚어볼 주의사항
✔ 결제 후 취소·할부 변경이 어려울 수 있어요. 개월 수는 처음에 정확히 고르세요.
✔ 무이자 할부 금액은 카드 실적·포인트 적립에서 제외되는 경우가 있습니다.
✔ 납세자와 카드 명의자가 달라도 결제가 가능한 것으로 알려져 있어, 혜택이 더 좋은 가족 카드를 쓰는 분도 있어요.
✔ 고지 세액이 250만원을 넘으면 법정 분납을 신청할 수도 있습니다. (자동 적용이 아니라 신청이 필요해요)
가장 중요한 건... 내 카드가 실제로 어떤 혜택 대상인지, 그리고 어떤 조합이 내 세액에 가장 유리한지예요. 이건 세액과 카드 종류에 따라 답이 달라집니다.
※ 혜택은 카드사 사정에 따라 변경될 수 있으니 결제 직전 공식 안내를 확인하세요.
자주 묻는 질문
Q. 체크카드로 내도 혜택이 있나요?
A. 캐시백 이벤트는 체크카드 위주로 열리는 경우가 많아요. 다만 무이자 할부는 체크카드가 제외되는 일이 흔합니다. 어느 쪽이 내게 유리한지는 아래에서 확인해 보세요.
체크카드 혜택 확인하기Q. 세액이 큰데 무이자 개월 수는 어떻게 고르죠?
A. 완전 무이자는 보통 2~3개월이고, 더 길게 나누려면 부분 무이자를 봐야 해요. 이때 앞 회차 수수료가 얼마인지가 핵심입니다. 비교 방법은 아래에서 이어서 확인하세요.
무이자 조건 비교하기Q. 마감일을 넘기면 어떻게 되나요?
A. 납부기한이 지나면 3% 가산금이 붙을 수 있고, 이후에도 추가 부담이 생길 수 있어요. 큰 금액이라면 분납 조건도 미리 알아두세요.
분납·가산세 보러가기